 Die Schufa hat ihre Methode zur Berechnung des Bonitätsscores grundlegend überarbeitet. Für Verbraucher hat das spürbare Folgen: Der Score, der häufig darüber entscheidet, ob ein Kredit gewährt, ein Mietvertrag abgeschlossen oder ein neuer Mobilfunkvertrag eingerichtet wird, soll einfacher, transparenter und nachvollziehbarer werden. Gleichzeitig bleibt die Schufa-Auskunft ein sensibles Thema, weil sie direkt mit der Kreditwürdigkeit verknüpft ist und damit mit vielen finanziellen Alltagsentscheidungen.
Der neue Schufa-Score wird in Punkten angegeben, basiert auf weniger Kriterien als bisher und soll Veränderungen im Zahlungsverhalten schneller abbilden. Wer versteht, wie dieser Wert zustande kommt, kann die eigene Bonität besser einschätzen und typische Fehler vermeiden.
- Prüfe deine Bonität sofort und Kostenlos
- Volle Kontrolle über Bonität und verbessere sie sogar
- Persönlicher Finanzmanager
- Mieterauskunft mit SCHUFA-BonitätsCheck
- bonify spart Zeit und Aufwand
- bonify arbeitet mit der SCHUFA zusammen

Inhaltsverzeichnis
Was der Schufa-Score misst
Die Schufa sammelt Daten über laufende und vergangene Verträge, Kredite sowie Zahlungsstörungen. Auf dieser Grundlage erstellt sie einen Bonitätsscore. Dieser Wert gibt wieder, wie wahrscheinlich es ist, dass Zahlungsverpflichtungen zukünftig erfüllt werden. Banken, Vermietende oder andere Vertragspartner nutzen diese Einschätzung, um das Risiko eines Zahlungsausfalls zu beurteilen.
Wichtig ist: Ein Score ist keine moralische Bewertung, sondern eine statistische Prognose. Ein höherer Wert steht für eine geringere Ausfallwahrscheinlichkeit, ein niedrigerer Wert für ein höheres Risiko aus Sicht der Vertragspartner. Wie genau dieser Wert entsteht, war für viele Menschen bislang schwer nachzuvollziehen. Mit der neuen Berechnung soll sich das ändern.
Ein einheitlicher Score statt verschiedener Branchenscores
Bislang kamen unterschiedliche Branchenscores zum Einsatz, je nachdem, ob zum Beispiel eine Bank oder ein Telekommunikationsunternehmen anfragte. Diese Vielfalt hat die Nachvollziehbarkeit für Verbraucher erschwert. Künftig wird ein einheitlicher Score verwendet, der sich aus einem klar definierten Kriterienkatalog zusammensetzt.
Die Zahl der Kriterien wurde deutlich reduziert. Statt einer sehr großen Zahl von Einflussfaktoren fließen nun ausgewählte Merkmale in die Berechnung ein. Ziel ist, dass sich die Methode auch für Laien nachvollziehen lässt und der Score weniger intransparent wirkt.
Punkte statt Prozent: Die neue Skala
Der neue Schufa-Score wird nicht mehr in Prozentwerten, sondern in Punkten dargestellt. Die Skala reicht von 100 bis 999 Punkten. Grundsätzlich gilt: Je höher die Punktzahl, desto besser die Bonitätseinschätzung. Ein sehr hoher Wert spricht aus Sicht von Banken und anderen Unternehmen für ein geringes Ausfallrisiko, ein niedriger Wert für ein erhöhtes Risiko.
Für Verbraucher bedeutet dies, dass sie sich an einer festen Skala orientieren können. Es ist damit leichter einzuschätzen, in welchem Bereich man sich bewegt und wie sich Veränderungen – etwa eine beglichene Rechnung oder ein neuer Kredit – langfristig auswirken können.
Welche Daten in den Score einfließen
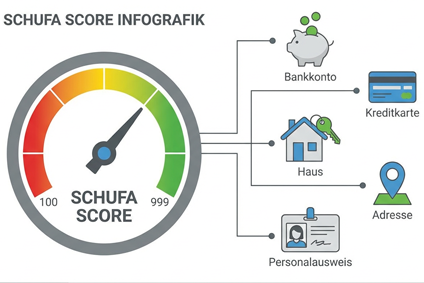
Der neue Score basiert auf klar benannten Datenarten. Zu den wesentlichen Einflussfaktoren gehören unter anderem:
- Zahlungsstörungen: Etwa nicht beglichene Forderungen, Mahnverfahren oder titulierte Forderungen. Solche Negativmerkmale wirken sich besonders stark auf den Score aus.
- Laufzeit und Alter bestehender Verträge: Dazu zählen beispielsweise das Alter des ältesten Bankkontos oder der ältesten Kreditkarte. Langjährige, störungsfreie Geschäftsbeziehungen gelten tendenziell als positives Signal.
- Kredite und Rahmenkredite: Neu aufgenommene Ratenkredite sowie bestehende Rahmenkredite und deren Restlaufzeiten fließen ein. Eine Vielzahl von neuen Krediten in kurzer Zeit kann den Score belasten.
- Anfragen zu Finanzprodukten: Wie häufig in den vergangenen Monaten nach Girokonten, Kreditkarten oder anderen Produkten angefragt wurde, spielt ebenfalls eine Rolle. Mehrere konkrete Anträge in kurzer Zeit können als Hinweis auf einen erhöhten Finanzierungsbedarf interpretiert werden.
- Anfragen außerhalb des Bankenbereichs: Dazu gehören zum Beispiel Anfragen von Versandhändlern, Energieversorgern oder Telekommunikationsunternehmen. Sie zeigen, in welchen Bereichen Verträge angefragt oder abgeschlossen wurden.
- Kreditstatus und Immobilienkredit: Ob laufende Kredite ordnungsgemäß bedient werden und ob ein Immobilienkredit existiert, ist ebenfalls von Bedeutung.
- Adress- und Identitätsdaten: Das Alter der aktuellen Adresse sowie das Vorhandensein einer Identitätsprüfung fließen ergänzend ein. Sie dienen unter anderem dazu, Identitätsmissbrauch besser zu erkennen.
Die einzelnen Merkmale werden unterschiedlich stark gewichtet. Zahlungsstörungen haben in der Regel ein deutlich größeres Gewicht als etwa der Wechsel der Anschrift. Die genaue Gewichtung legt die Auskunftei fest, sie orientiert sich an statistischen Ausfallwahrscheinlichkeiten.
Wie stark sich der Score durch die Umstellung verändert
Mit der neuen Berechnungsmethode kann sich der individuelle Score verändern, auch wenn sich an den hinterlegten Daten nichts geändert hat. Nach Angaben der Auskunftei bleibt die Bewertung für die große Mehrheit jedoch in derselben Klasse wie zuvor. Für einen Teil der Verbraucher verbessert sich die Einstufung, für einen kleineren Teil verschlechtert sie sich.
Hintergrund ist, dass die Daten nun anders zusammengeführt und bewertet werden. Einzelne Merkmale können an Bedeutung gewinnen oder verlieren. Wer bereits zuvor einen stabilen Zahlungs- und Vertragsverlauf hatte, wird meist keine gravierenden Verschiebungen feststellen. Bei Grenzfällen, etwa bei mehreren laufenden Krediten oder früheren Zahlungsstörungen, kann die neue Berechnung spürbarer wirken.
Wo der neue Schufa-Score eingesehen werden kann
Verbraucher können ihren aktuellen Schufa-Score online einsehen. Dafür ist in der Regel ein persönliches Nutzerkonto erforderlich, in dem der Score und die zugrunde liegenden Daten bereitgestellt werden. Alternativ besteht die Möglichkeit, eine sogenannte Datenkopie nach Datenschutzrecht anzufordern. Diese Übersicht ist kostenfrei und enthält die wesentlichen gespeicherten Informationen.
Teilweise bieten auch andere Dienste Zugriff auf den eigenen Schufa-Score, etwa über Apps, die eine Schnittstelle zur Auskunftei nutzen. Hier lohnt sich ein genauer Blick auf mögliche Zusatzkosten und die jeweiligen Geschäftsbedingungen. Grundsätzlich ist es möglich, den eigenen Score ohne kostenpflichtige Zusatzpakete zu erfahren.
Wie häufig der Schufa-Score aktualisiert wird
Die Schufa aktualisiert ihre Daten in regelmäßigen Abständen, typischerweise mehrmals im Jahr. Neue Verträge, geänderte Kreditlinien, erledigte Kredite oder gemeldete Zahlungsstörungen werden dann eingearbeitet. Auch Korrekturen, etwa nach einem Widerspruch, werden bei der nächsten Aktualisierung berücksichtigt.
Verbraucher bemerken die Aktualisierung daran, dass sich der Punktwert und gegebenenfalls die angezeigten Vertrags- und Anfragedaten verändern. Ein dauerhaft stabiles, positives Zahlungsverhalten kann dazu führen, dass sich der Score mit der Zeit verbessert, während anhaltende Zahlungsprobleme oder neue Negativmerkmale die Einstufung verschlechtern können.
Warum eine regelmäßige Selbstkontrolle sinnvoll ist
Es kann vorkommen, dass gespeicherte Informationen fehlerhaft oder veraltet sind. Beispielsweise kann ein bereits getilgter Kredit noch als offen aufgeführt oder eine Forderung trotz Begleichung weiterhin als Zahlungsstörung angezeigt werden. Solche Einträge können den Score unnötig belasten.
Verbraucherinnen und Verbraucher profitieren daher davon, die eigenen Daten regelmäßig zu prüfen. Eine Datenkopie zeigt, welche Verträge, Anfragen und eventuellen Negativmerkmale gespeichert sind. Fallen Unstimmigkeiten auf, kann bei der Auskunftei eine Berichtigung verlangt werden. Dafür ist in der Regel ein Nachweis erforderlich, etwa eine Bestätigung der Bank oder des Unternehmens, dass eine Forderung erledigt ist.
Wie sich der Score positiv beeinflussen lässt
Auch wenn die genaue Gewichtung der Kriterien nicht im Detail offengelegt wird, gibt es einige grundlegende Verhaltensweisen, die sich erfahrungsgemäß positiv auf die Bonität auswirken können:
- Rechnungen fristgerecht begleichen: Pünktliche Zahlungen sind der wichtigste Faktor, um Zahlungsstörungen zu vermeiden.
- Überblick über laufende Kredite behalten: Eine überschaubare Zahl an Krediten und Kreditkarten wirkt meist stabiler als viele parallel laufende Finanzierungen.
- Nicht zu viele Kredit- und Kontenanfragen in kurzer Zeit stellen: Häufige Anfragen können als Hinweis auf eine angespannte finanzielle Situation gewertet werden.
- Fehler in den Daten klären: Unstimmigkeiten sollten zeitnah mit der Auskunftei und der meldenden Stelle geklärt werden, damit der Score wieder korrekt berechnet wird.
- Langfristige, störungsfreie Geschäftsbeziehungen pflegen: Ein seit Jahren bestehendes Konto ohne Auffälligkeiten kann als Vertrauenssignal gewertet werden.
Diese Hinweise ersetzen keine individuelle Beratung, helfen aber dabei, typische Stolpersteine zu vermeiden und die eigene Kreditwürdigkeit langfristig zu stabilisieren.
Grenzen und Bedeutung des Schufa-Scores
Der Schufa-Score ist ein wichtiges, aber nicht das einzige Kriterium bei Bonitätsentscheidungen. Kreditinstitute und andere Unternehmen berücksichtigen zusätzlich eigene Bewertungsmodelle, Einkommensnachweise, Sicherheiten oder interne Richtlinien. Ein guter Score erhöht die Chancen auf positive Entscheidungen, garantiert sie aber nicht. Umgekehrt bedeutet ein niedriger Score nicht automatisch, dass kein Vertrag zustande kommen kann.
Transparenz und Nachvollziehbarkeit sind deshalb zentral. Mit der neuen Berechnungsmethode soll es für Verbraucher leichter werden zu erkennen, wie sich Alltagsentscheidungen – etwa zusätzliche Kredite oder ein häufig wechselnder Wohnsitz – mittelbar auf die Bonität auswirken können. Wer seinen Score kennt, kann realistischer einschätzen, welche Vertragskonditionen möglich sind und wo gegebenenfalls Nachbesserungsbedarf besteht.
Fazit: Mehr Übersicht, aber weiter hohe Verantwortung
Der neue Schufa-Score soll Übersicht schaffen und den Einfluss der einzelnen Datenpunkte klarer machen. Für Verbraucher bedeutet dies mehr Transparenz, aber auch die Verantwortung, die eigenen Finanzdaten im Blick zu behalten. Regelmäßige Kontrollen der gespeicherten Informationen, ein verantwortungsvoller Umgang mit Krediten und konsequent eingehaltene Zahlungsverpflichtungen sind die wichtigsten Bausteine, um eine solide Kreditwürdigkeit zu erhalten.
Wer unsicher ist, wie der eigene Score einzuordnen ist, kann ergänzend neutrale Informationsangebote nutzen – etwa von Verbraucherorganisationen oder unabhängigen Beratungsstellen. So lassen sich die Auswirkungen auf alltägliche Entscheidungen wie Mietverträge, Strom- und Gasverträge oder Ratenkäufe besser verstehen, ohne dass eine rechtliche oder individuelle Finanzberatung ersetzt wird.
Aktuelle News
Gaspreise vor der Heizsaison: Was ein Tarifwechsel wirklich sparen kann
Die europäischen Großhandelspreise für Erdgas sind vor Beginn der Heizperiode deutlich gestiegen. Für private Haushalte folgt daraus jedoch nicht automatisch eine sofortige Preiserhöhung.
Weiterlesen
Deutschlands Strompreis auf Rang vier: Was der Weltvergleich für Haushalte bedeutet
Deutschland gehört laut einer Verivox-Auswertung zu den Ländern mit den höchsten Strompreisen für Privathaushalte.
Weiterlesen